Elles sont chaque année plus nombreuses. En mars 2026, 587.000 voitures de société circulaient sur les routes belges – soit environ une voiture sur dix parmi les quelque 6 millions de véhicules que compte le parc automobile belge. Si ce mécanisme fiscal est très intéressant pour les entreprises et les salariés qui en bénéficient, il prive aussi l’État et la Sécurité sociale de plusieurs milliards d’euros par an, alimente les embouteillages et retarde la transition vers une mobilité plus durable. Aucun doute là-dessus : ce système doit évoluer. Mais s’il existe bel et bien des pistes de réforme, chiffrées par l’administration elle-même, il y a de fortes chances pour que rien ne bouge dans les mois et années à venir.
Partie 1 – Voitures de société : un système qui n’en finit pas de grossir et de « verdir »
- Un doublement en 20 ans, et une progression de 12 % ces cinq dernières années
- La ruée vers l’électrique : une petite modification législative a suffi
- Deux remarques importantes sur cette déductibilité fiscale
Partie 2 – Voitures de société : un jackpot pour les entreprises et leurs cadres
- Pour le salarié : une valeur d’environ 700 euros par mois
- Pour l’entreprise : jusqu’à 1.400 euros d’économies par mois, par rapport à un salaire équivalent
Partie 3 – Voitures de société : l’État, la Sécu, l’économie et l’environnement paient l’addition
- Pour l’État et la Sécurité sociale : 5 milliards envolés chaque année
- Pour l’économie : des bouchons à 5 milliards d’euros par an
- Pour l’environnement : le vernis vert d’un système toujours aussi polluant
Partie 4 – Voitures de société : ce système doit changer, mais le peut-il vraiment ?
- Des pistes existent
- Pourquoi rien ne bouge ?
1. Un doublement en 20 ans et une progression de 12 % ces cinq dernières années
Les origines de ce système remontent aux années 1970. Sous la pression d’un patronat qui se plaignait déjà de « charges » salariales trop élevées, le gouvernement de l’époque trouve une parade : permettre aux entreprises d’offrir à leurs travailleurs un complément de rémunération en leur mettant un véhicule à disposition, entièrement pris en charge par l’employeur (leasing ou achat, entretien, assurance et carburant, via une carte carburant), que le travailleur peut utiliser librement autant pour ses trajets domicile-travail que pour ses trajets privés.
Cette rémunération alternative, qui remplace une partie du salaire, représente un gain de plusieurs centaines d’euros nets par mois pour le travailleur, échappe en très grande partie aux cotisations sociales et à l’impôt. Très avantageux fiscalement, tant pour le travailleur que pour l’employeur, ce mécanisme n’a cessé de se développer : le nombre de voitures de société a doublé en moins de vingt ans, passant de 272.000 en 2007 à 587.000 fin mars 2026. Sur les cinq dernières seules années, ce nombre a progressé de 12 %.
Longtemps réservée aux cadres supérieurs, la voiture de société s’est peu à peu répandue et diffusée vers des fonctions moins élevées. Cela s’explique notamment par la multiplication des « plans cafétéria ». Concrètement, plutôt que de recevoir un package d’avantages fixes (voiture, assurance groupe, chèques-repas…), le travailleur se voit attribuer une enveloppe budgétaire qu’il peut répartir librement entre différentes options : jours de congé supplémentaires, vélo, smartphone, assurance hospitalisation, ou… une voiture de société. Ce système permet donc à des travailleurs qui n’auraient normalement pas droit à une voiture de société dans leur fonction (parce qu’ils ne sont pas cadres ou ne se déplacent pas professionnellement) d’en « acheter » une malgré tout, en y consacrant une partie de leur enveloppe salariale et en bénéficiant de ses avantages, notamment fiscaux. Mais ne nous y trompons pas : ce système continue de profiter surtout aux salaires les plus élevés. Selon le dernier inventaire des subventions aux énergies fossiles, le taux de détention d’une voiture de société atteint 47 % dans le décile de revenus le plus élevé, contre à peine 1 à 2 % dans les déciles les plus modestes.
Ajoutons que ce système a une influence considérable sur l’ensemble du marché automobile belge. D’abord sur le marché du neuf : près de six voitures neuves sur dix immatriculées chaque année sont aujourd’hui des voitures de société. Ensuite sur le marché de l’occasion : reprises après 3 à 4 ans de leasing, ces voitures alimentent ensuite largement le marché de la seconde main pour les particuliers.
2. La ruée vers l’électrique : une petite modification législative a suffi
Pendant des décennies, ce système a favorisé l’essor du diesel. Sa consommation plus faible se traduisait par des émissions de CO₂ officielles plus basses que l’essence. Ce critère étant déterminant dans le calcul de l’avantage fiscal, cela en a fait, de facto, le choix le plus rentable pour les voitures de société. En 2012, le diesel représentait près de 80 % des ventes de voitures neuves en Belgique, tous acheteurs confondus, contre environ un tiers seulement en 2000. Comme le montre le tableau ci-dessous, jusqu’à fin 2021, diesel et essence représentaient encore, à eux deux, plus de 80 % du parc de voitures de société, contre à peine 32 % fin 2025.
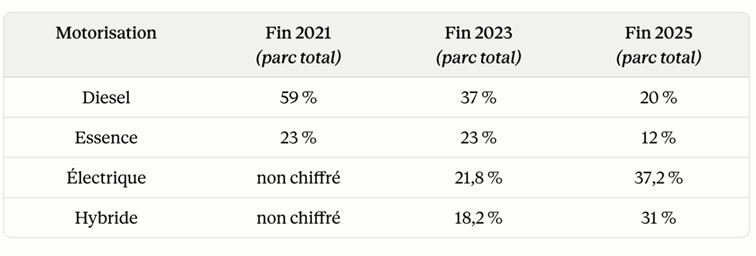
*Pour les nouvelles immatriculations (SD Worx), les hybrides sont comptabilisés au sein de leur catégorie de carburant respective (essence ou diesel), et non comme catégorie séparée, contrairement aux données ONSS sur le parc total.
Plusieurs facteurs expliquent cette évolution : la mise en place de zones de basses émissions, à Bruxelles notamment depuis 2018, qui a rendu l’usage du diesel de plus en plus contraignant en ville ; une réduction progressive du remboursement des accises sur le diesel professionnel à partir de 2021, ce qui a rapproché son coût réel de celui de l’essence ; une image dégradée du diesel depuis le Dieselgate.
Mais ce basculement s’explique essentiellement par une décision politique. En 2021, le gouvernement fédéral vote une réforme qui supprime progressivement la déductibilité fiscale des voitures thermiques à partir du 1er juillet 2023. Concrètement, cette déductibilité détermine quelle part des frais de voiture (achat, leasing, carburant, entretien) l’entreprise peut soustraire de son bénéfice imposable. Plus ce pourcentage est faible, moins la voiture est intéressante fiscalement pour l’entreprise, car plus elle paiera d’impôts.
Résultat de cette loi : les employeurs ont rapidement réorienté leurs commandes vers l’électrique, y compris avant l’application effective de la loi. Et le nombre de voitures de société électriques a explosé : il a été multiplié par neuf en trois ans, passant de 22.700 fin 2022 à 213.500 fin 2025. Aujourd’hui, elles sont devenues la première catégorie du parc de voitures de société, avec 37,2 %, devant le thermique (31,8 %) et l’hybride (31 %). Et cette part va continuer à grandir : l’électrique représente même 80 % des nouvelles voitures de société immatriculées, contre à peine 4,8 % encore en essence ou diesel.
3. Deux remarques importantes sur cette déductibilité fiscale
Premièrement, la déductibilité pour les voitures de société électriques baissera également progressivement pour les véhicules immatriculés à partir de 2027, jusqu’à un plancher de 67,5 % de déductibilité.
Deuxièmement, il ne faut pas surestimer le rôle de cette déductibilité dans l’attrait global du système des voitures de société. Celui-ci repose avant tout, non pas sur la réduction de l’impôt des sociétés, mais bien sur le contournement des cotisations sociales et de l’impôt sur les personnes physiques. Même avec une déductibilité de 0 %, une voiture de société resterait largement plus avantageuse qu’un salaire équivalent.
C’est ce que nous découvrirons dans la deuxième partie de ce dossier à paraître demain.
Publié le 17 septembre 2026.